
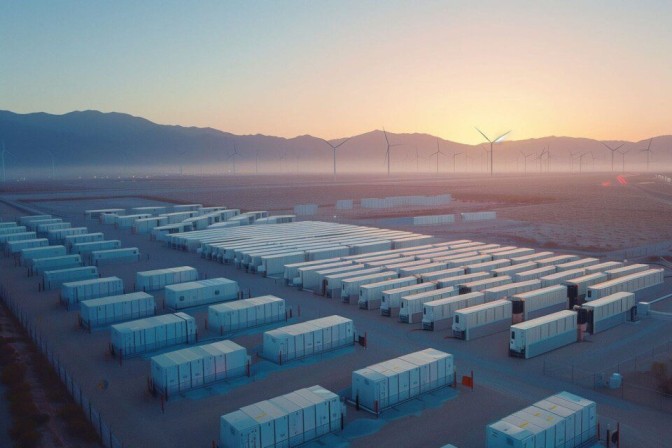
Proiectele BESS din România devin finanțabile doar atunci când constrângerile de rețea, participarea la piețe și structura contractuală se întâlnesc într-un singur dosar coerent.
Toată lumea vorbește despre BESS în România. Mult mai puține proiecte ajung însă într-un stadiu cu adevărat bancabil. Diferența este făcută de documente, nu de prezentări.
Toată lumea vorbește despre BESS în România. Mult mai puține proiecte ajung însă într-un stadiu în care pot fi evaluate serios pentru investiție sau finanțare. Această analiză arată unde se află cu adevărat proiectele standalone și cele co-localizate în 2025, cum interacționează reglementarea cu limitările de rețea și ce verifică investitorii înainte să aloce capital.
Stocarea nu mai este doar un slide de tip „add-on" într-un pitch deck, ci o clasă de active separată, cu propriile riscuri, contracte și întrebări de reglementare.
În România, stocarea a trecut de la buzzword la business case. Dezvoltatorii testează proiecte standalone, băncile încep să își construiască un nivel minim de confort intern, iar autoritățile sunt presate să transforme țintele europene în reguli aplicabile. În același timp, multe proiecte trăiesc încă mai ales în Excel: interesante tehnic, dar insuficient așezate pentru investiție sau finanțare.
În practică, sistemele de stocare în baterii, adică BESS, se află la intersecția a trei realități: constrângeri de rețea, reglementare și structură contractuală. Modul în care aceste elemente sunt tratate, nu teoretic, ci în documente, este cel care decide dacă un proiect este bancabil în 2025.
1. De ce BESS contează acum în contextul românesc
Pipeline-ul regenerabil din România a crescut rapid, iar volume mari de proiecte fotovoltaice și eoliene concurează pentru o capacitate de rețea limitată. Acest lucru amplifică volatilitatea pe piețele de echilibrare și expune atât operatorii de rețea, cât și producătorii, la congestie și risc de limitare. BESS este relevant pentru că poate:
- absorbi surplusul de producție în nodurile congestionate și elibera energia în intervale orare mai valoroase;
- furniza servicii de echilibrare și servicii tehnologice necesare într-un sistem cu pondere mare de energie regenerabilă;
- susține stabilitatea rețelei în zone în care întăririle clasice sunt lente sau costisitoare.
Dar aceste avantaje intuitive nu se traduc automat într-un model de afaceri bancabil. Sursele de venit, tratamentul de reglementare și integrarea tehnică trebuie să fie suficient de clare pentru investitori și finanțatori care, prin definiție, sunt aversi la risc.
2. BESS standalone versus BESS co-localizat: două povești diferite
Din perspectivă juridică și comercială, este util să facem distincția între BESS standalone și BESS co-localizat, adică stocarea construită lângă un parc PV sau eolian și care împarte o parte din infrastructură.
BESS standalone
Stocarea standalone este dezvoltată de regulă aproape de stații sau de noduri în care nevoia de flexibilitate și congestia sunt mai vizibile. Valoarea proiectului nu este legată de un singur activ de producție, ci de capacitatea sa de a interacționa cu piețele, cu arbitrajul, cu serviciile de echilibrare și cu constrângerile de rețea.
Din punct de vedere juridic, un BESS standalone ridică întrebări privind statutul de licențiere, condițiile de racordare, tratamentul tarifar și eligibilitatea pentru eventuale scheme de sprijin sau mecanisme de capacitate. Contractual, accentul cade pe modul în care societatea de proiect intră pe aceste piețe și pe cine poartă răspunderea pentru prognoză, ofertare și performanță.
BESS co-localizat
Stocarea co-localizată este prezentată adesea ca un adaos natural la proiectele PV sau eoliene. În practică, multe dosare de dezvoltare arată un parc fotovoltaic bine documentat, iar stocarea apare mai târziu ca o opțiune posibilă.
Pentru investitori, un BESS „co-localizat" care nu se regăsește în drepturile asupra terenului, în autorizații, în documentația de rețea și în contracte nu este, în realitate, un proiect co-localizat, ci doar un concept.
Pentru a fi credibil, componenta de stocare trebuie integrată în drepturile de folosință asupra terenului, în evaluările de mediu atunci când sunt necesare, în cererile și avizele de racordare și în contractele esențiale. În lipsa acestei integrări, narațiunea despre BESS adaugă complexitate la due diligence fără să aducă valoare tangibilă.
3. „Revenue stack"-ul: ce se așteaptă investitorii să vadă în mod real
Investitorii nu caută certitudine perfectă. BESS este, prin natura sa, mai expus dinamicii merchant decât un model clasic bazat pe feed-in sau PPA pe termen lung. Dar ei se așteaptă să vadă un revenue stack coerent și o explicație credibilă despre cum va fi accesat.
Componente tipice de venit
- Arbitraj energetic prin încărcare în ore cu preț redus și descărcare în perioade cu preț mai mare, cu spread-uri inerent incerte;
- Servicii de echilibrare și servicii auxiliare, unde cerințele tehnice, procedurile de precalificare și termenii contractuali pot fi complecși;
- Servicii legate de congestie sau flexibilitate de rețea, acolo unde operatorii de rețea achiziționează capacitate sau flexibilitate în anumite locații;
- Posibile mecanisme de sprijin, inclusiv remunerarea capacității sau scheme țintite, dacă și când devin disponibile.
Un proiect serios nu se limitează să enumere aceste componente. El explică în mod concret care sunt realist aplicabile activului respectiv, având în vedere locația, profilul tehnic și cadrul de reglementare actual. Modelele financiare trebuie să distingă clar între „base case", „upside" și „optionality".
4. Punctele de reglementare și contractuale care schimbă bancabilitatea
Cadrul juridic pentru stocare este încă în evoluție, sub influența regulilor europene privind integrarea regenerabilelor, flexibilitatea și adecvarea capacității. Din perspectiva proiectului, cheia nu este să aștepți o reglementare perfectă, ci să înțelegi cum afectează regulile actuale:
- cerințele de autorizare și licențiere pentru BESS;
- tratamentul BESS în codurile de rețea, procedurile de racordare și aprobările tehnice;
- accesul la piețe, inclusiv precalificarea, și eventualele limitări de participare;
- tratamentul tarifar și riscul de dublă taxare a rețelei, dacă nu este abordat corect.
Pe partea contractuală, investitorii caută claritate cu privire la cine face efectiv ce:
- cine răspunde pentru ofertare și pentru deciziile de dispatch;
- cum se măsoară și se împarte performanța între proprietarul activului și partenerul de optimizare sau trading;
- cum se alocă dezechilibrele, penalitățile și riscul de subperformanță;
- ce se întâmplă dacă modificările legislative afectează fluxurile de venit.
„Un proiect de stocare nu este doar un activ tehnic; este un pachet de permise, contracte și alocări de risc. Acolo se câștigă sau se pierde bancabilitatea."
5. Integrarea în portofolii PV și eoliene: risc sau oportunitate
Pentru investitorii de portofoliu, o întrebare-cheie este dacă stocarea va fi tratată ca:
- o clasă de active separată, cu SPV-uri, contracte și finanțare proprii; sau
- o componentă integrată a unei platforme mai largi de regenerabile.
Fiecare abordare are consecințe. SPV-urile dedicate BESS pot fi mai ușor de înțeles din perspectivă de risc, dar pot depinde mai mult de aranjamentele de acces la piață. Structurile integrate pot captura sinergii cu active PV și eoliene, de exemplu prin partajarea racordării sau strategii comune de echilibrare, însă cer o redactare contractuală mai atentă pentru a alinia drepturile și obligațiile în întregul portofoliu.
În ambele variante, investitorii vor testa:
- dacă stocarea este susținută în mod real de documentația de teren, autorizații și rețea;
- cum afectează BESS riscul de limitare și condițiile de racordare în practică;
- dacă structurile de finanțare recunosc profilul diferit de risc al stocării față de producție.
6. Checklist practic pentru dezvoltatori și investitori în 2025
Pentru dezvoltatori, întrebarea este cum mută BESS din zona de „slide interesant" în zona de „activ bancabil". Pentru investitori, întrebarea este cum filtrează rapid proiectele fără să elimine oportunități reale. Un checklist practic ajută ambele părți.
Pentru dezvoltatori
- Asigurați-vă că stocarea apare clar în drepturile asupra terenului, în strategia de autorizare și în documentația de rețea, nu doar în narațiunea comercială.
- Documentați realist revenue stack-ul, cu ipoteze transparente și analiză pe scenarii.
- Aliniați contractele EPC, O&M, optimizare și trading cu profilul tehnic și comercial pe care îl prezentați investitorilor.
- Introduceți în contracte și în model o abordare clară pentru change-in-law și monitorizarea reglementării.
Pentru investitori
- Întrebați devreme dacă partea de stocare este complet integrată în documentația juridică și tehnică a proiectului.
- Separați veniturile „core" de componentele mai speculative și testați sensibilitățile în consecință.
- Concentrați due diligence-ul pe condițiile de rețea, accesul la piață și alocarea contractuală a dezechilibrelor și a riscului de performanță.
- Tratați BESS ca pe un activ cu profil propriu risc-randament, apropiat de PV și eolian, dar nu identic cu acestea.
Pe măsură ce cadrul de reglementare evoluează, stocarea va juca un rol din ce în ce mai mare în modul în care proiectele din România sunt structurate, finanțate și evaluate. Proiectele care trec primele de la concept la documentație bancabilă vor avea un avantaj clar atunci când capitalul devine mai selectiv.
Dacă analizați un proiect BESS în România, standalone sau co-localizat, și doriți să testați unde se află din perspectivă de reglementare și readiness tranzacțional, putem revizui documentația existentă și formula o vedere structurată asupra pașilor următori.